obra nueva Málaga

6000 viviendas - obranuevaenmalaga

Málaga capital arranca 2021 con más de 6000 viviendas en comercialización

Comenzamos el 2021 y es hora de mirar estadísticas y ver en qué punto nos encontramos en la obra nueva en Málaga capital. Nuestro exclusivo listado nos permite hacer comparativas respecto al pasado año y ver en qué zonas está la actividad Promotora hoy en día. Además, en este artículo conoceremos en qué punto se encuentran las Promociones que componen el listado. Viviendas de obra nueva en...

apartamento alquiler vacacional - obranuevaenmalaga

Cómo decorar tu apartamento de alquiler vacacional. Tendencias decoración

Hace tiempo que la idea de ir a pisos o apartamentos nos llama más la atención que alojarnos en un hotel. En mi caso, al tener niños, necesito más espacio que lo que una habitación de hotel me puede dar. El alquiler vacacional es la opción ideal para que le saques el máximo rendimiento a tu vivienda. Pero para ello, necesitas tener todos los detalles a punto para que la vivienda sea lo más...

actividades econ´omicas - obranuevaenmalaga

Las actividades económicas realizadas por personas físicas

Aunque es frecuente la confusión entre los conceptos, no debemos identificar necesariamente empresa con sociedad, u otra entidad que constituya una unidad económica susceptible de explotación, en el sentido de intervenir en el mercado a través de la fabricación, transformación, entregas de bienes, prestaciones de servicios, etc. Se puede ser empresario sin necesidad de acudir a ciertos institutos...

promociones Málaga - obranuevaenmalaga

Las promociones de Málaga más vistas de 2020

Estamos ya finalizando el 2020, un año más de www.obranuevaenmalaga.es. Un año difícil para cualquier Empresa por la situación a nivel global. Nuestro segundo año en Málaga, donde vamos a conseguir casi duplicar las páginas vistas en 2019 y aparecer ya primeros en la búsqueda en Google en nuestras palabras clave, superando a los grandes portales nacionales. También hemos crecido en Córdoba a...

torres vigía de málaga

Las Torres Vigías de Málaga y la Costa a través de la Historia

A lo largo de los 100 kilómetros de costa malagueña de la N-340, el observador atento puede encontrar aún los restos de cuando el mar depositaba en la costa bandidos y saqueadores. Casi medio centenar de torres vigía de Málaga resisten en pie, encajadas a duras penas en un paisaje de urbanizaciones y chiringuitos. Un paseo por la Historia de las Torres Vigía de Málaga Es de sobra conocido que por...

Decoración sostenible para Navidad. Tendencias decoración

¿Quieres pasar una Navidad sin desmadres energéticos? Tenemos algunas ideas originales, económicas y caseras, para conseguir una decoración sostenible y un significativo ahorro en tus gastos a final de mes. Papel de regalo, cestas de Navidad, tarjetas y postales.... lo sé, quieres pasar unas fiestas lo más sostenibles posible, pero temes echar por tierra las expectativas de tu familia. Y no me...

Aunque es frecuente la confusión entre los conceptos, no debemos identificar necesariamente empresa con sociedad, u otra entidad que constituya una unidad económica susceptible de explotación, en el sentido de intervenir en el mercado a través de la fabricación, transformación, entregas de bienes, prestaciones de servicios, etc. Se puede ser empresario sin necesidad de acudir a ciertos institutos jurídicos; y se puede tener una empresa sin que ésta constituya necesariamente un patrimonio adscrito a una determinada entidad, con personalidad jurídica propia o sin ella. El I.R.P.F. tiene la característica de ser un tributo progresivo; en él se encierra principalmente la exigencia constitucional de progresividad de nuestro sistema tributario. Consecuencia de ello, sus escalas de gravamen provocan un aumento de carga fiscal, exponencial, a medida que va aumentando la base liquidable. En el caso del otro impuesto directo de gran relevancia, el Impuesto de Sociedades (IS), le son de aplicación tipos de gravamen proporcionales, y no progresivos; en concreto, su tipo de gravamen general es del 25%, y para las entidades de nueva creación que realicen actividades económicas (salvo que por su naturaleza deban tributar a u tipo inferior), el tipo será del 15% en el primer periodo impositivo en que la base imponible resulte positiva y en el siguiente. La pregunta que se nos hace frecuentemente es ¿fiscalmente conviene desarrollar mi actividad económica, es decir, mi empresa o mi profesión, a través de una sociedad? La figura de una sociedad con personalidad jurídica propia y un régimen de responsabilidad limitada para sus socios es ciertamente atractiva, aun siendo unipersonal, pero no ya desde una perspectiva fiscal, sino desde una perspectiva mercantil y civil: es razonable entender queuna empresa dotada de una estructura organizativa al uso, que aglutina recursos materiales y humanos, o sólo uno de ellos, y que asume riesgos y compromisos relevantes, debe huir de vincularse al patrimonio personal del empresario. En este punto, pierde fuerza el preocuparnos por la disyuntiva Impuesto de Sociedades vs. I.R.P.F, por cuál nos deparará un menor o mayor gravamen, y a partir de qué umbral. Acudir por sistema a la creación de sociedades para el ejercicio de nuestras actividades económicas no tiene por qué ser la mejor opción de entrada. El I.R.P.F. tiene peor prensa de la que merece, pues regula un interesante régimen jurídico de los rendimientos de las actividades económicas, el cual hay que conocer para forjarse una opinión completa. Dejando aparte el debate sobre si es equitativo o no el régimen de estimación objetiva de la base imponible (aquellos “módulos”), el legislador hace un esfuerzo ciertamente identificador de las figuras del empresario individual y el social, aceptando la aplicación de las normas del Impuesto sobre Sociedades para la determinación de rendimientos que se someterán a tributación en régimen de estimación directa, deduciéndose de los ingresos todos los gastos deducibles que son necesarios para la obtención de los primeros y las amortizaciones de activos fijos; permitiéndose ciertas especialidades de interés (deducción de primas de seguros sanitarios personales y familiares, manutención propia fuera de casa, suministros compartidos con vivienda y otras); el poder acudir a los beneficios fiscales que la Ley del IS reserva a empresas de reducida dimensión (decimos reducida dimensión, pero en realidad se trata de empresas con sustanciosos volúmenes de ingresos); e incluso permitiendo a los empresarios que se encuentran en régimen de estimación directa simplificada el poder aplicarse un gasto adicional igual al 5% del rendimiento neto previo, con un límite de 2.000 euros anuales. A eso podemos añadir las reducciones al rendimiento neto para determinados autónomos que dependen de uno o pocos clientes; las vinculadas a inversiones; la también interesantísima reducción del 20% del rendimiento neto por inicio de actividad, en el primer año con beneficio y en el siguiente. Y, por último, téngase en cuenta que las obligaciones formales de llevanza de contabilidad y/o libros son bastante más exigentes y costosas en las sociedades. Con todos estos parámetros, se puede concluir que el I.R.P.F. no será interesante para el contribuyente únicamente cuando obtenga altos rendimientos. Y hay que señalar que la Agencia Tributaria ha sido muy concluyente en su nota sobre “interposición de sociedades por personas físicas”(que es conveniente leer),dentro de su histórica preocupación por vigilar el desarrollo de las actividades profesionales y los riesgos derivados de la titularidad de activos y patrimonios de uso personal a través de estructuras societarias; indicándonos qué conductas considera contrarias al ordenamiento jurídico, poniendo el enfoque en determinar en cada caso si los medios materiales y humanos a través de los que se prestan los servicios son de titularidad de la persona física o de la sociedad y, en caso de tenerlos las dos, si la intervención de la sociedad en las operaciones es real, máxime en operaciones de carácter personalísimo.

Algunas notas fiscales sobre los derechos de opción de compra

Veamos en qué consisten las opciones de compra (sobre una vivienda, o un terreno, etc.), tan frecuentes en el mercado inmobiliario: por ellas, una parte, dueño del inmueble y concedente de la opción, acepta que la otra parte, la optante a la compra, pueda durante un periodo de tiempo determinado decidir si quiere o no celebrar el contrato de compraventa. La contraprestación de esta facultad concedida...

Mercado de Atarazanas - obranuevaenmalaga

Mercado de Atarazanas. Edificios con historia de Málaga

El Mercado Central de Atarazanas es un mercado municipal de Málaga. Aunque se encuentre en pleno corazón de la ciudad, la gente suele pasarlo por alto, por lo que muchas veces pasa desapercibido. Pero, si estás buscando productos frescos y locales a precios fantásticos, no puedes perdértelo. El edificio actual, obra del arquitecto Joaquín de Rucoba, se construyó entre 1876 y 1879 en el solar...

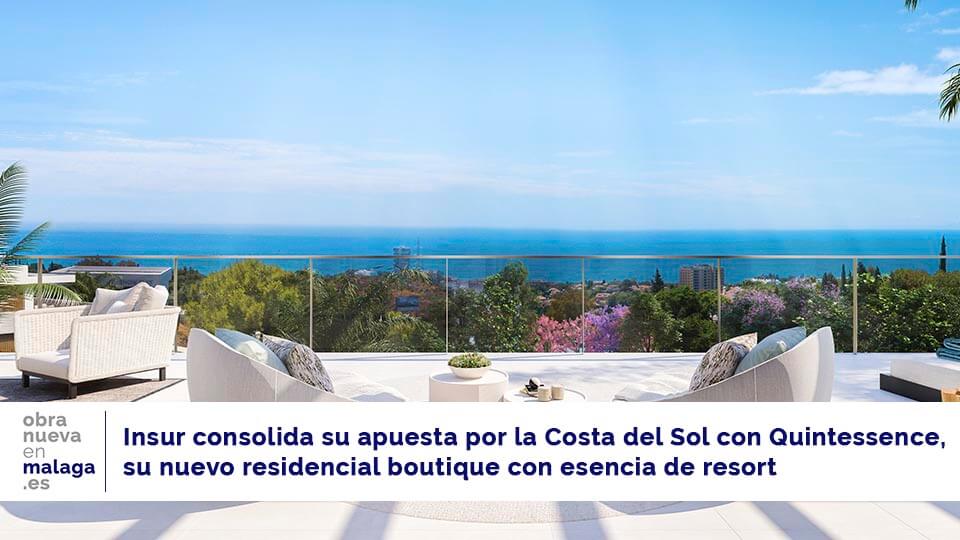
Insur consolida su apuesta por la Costa del Sol con Quintessence, su nuevo residencial boutique con esencia de resort

Grupo Insur se consolida en la Costa del Sol (Málaga) con el lanzamiento de Quintessence, un ambicioso proyecto situado a cinco kilómetros de Marbella en un enclave natural privilegiado que estará compuesto por 104 viviendas inteligentes y sostenibles. Diseñado bajo la excelencia en gestión integral de Grupo Insur y siguiendo los estándares del certificado PassiveHouse, Quintessence conformará en la...

Jade Tower - obranuevaenmalaga

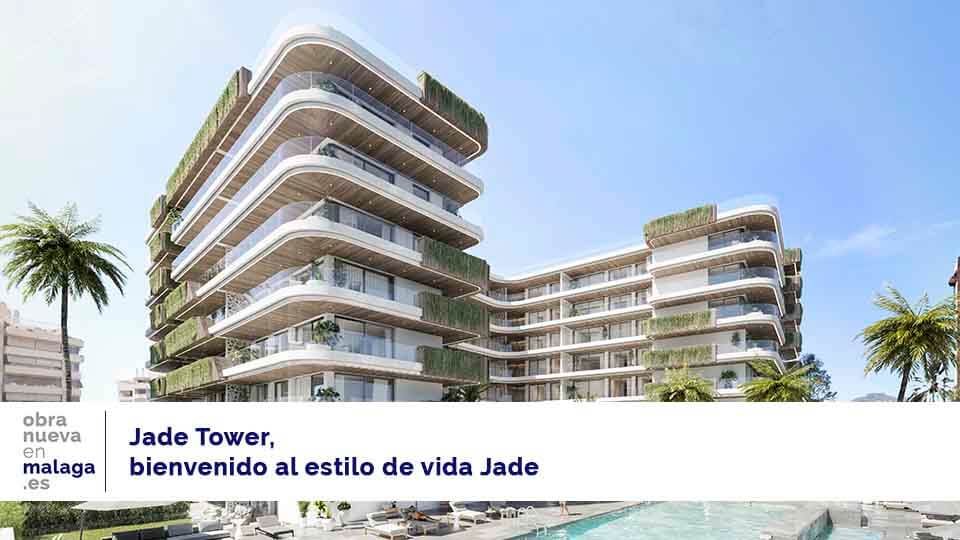
Jade Tower, bienvenido al estilo de vida Jade

En pleno corazón de Fuengirola descubre una verdadera joya, llena de vida, encanto y posibilidades. Jade Tower es un exclusivo complejo de 116 apartamentos con una ubicación inmejorable, a un paso de la playa. El concepto de Jade Tower ha sido estudiado en detalle para ofrecer todas las facilidades requeridas en la vida de hoy, instalaciones modernas, amplias terrazas y excelentes zonas comunes que...