promoción inmobiliaria

promociones Málaga - obranuevaenmalaga

Las promociones de Málaga más vistas de 2020

Estamos ya finalizando el 2020, un año más de www.obranuevaenmalaga.es. Un año difícil para cualquier Empresa por la situación a nivel global. Nuestro segundo año en Málaga, donde vamos a conseguir casi duplicar las páginas vistas en 2019 y aparecer ya primeros en la búsqueda en Google en nuestras palabras clave, superando a los grandes portales nacionales. También hemos crecido en Córdoba a...
Málaga - obranuevaenmalaga

Málaga, un lugar que puede dar la sorpresa

Evaluar el potencial de una ciudad es sin ninguna duda una tarea compleja, inevitablemente subjetiva y parcial. El sector inmobiliario elabora productos que están, por su propia naturaleza, íntimamente ligados al territorio donde se implantan. La localización de una parcela es el germen de cualquier proyecto. Ella establece los condicionantes urbanísticos, y delimita las características del tipo de...

Terrazas acristaladas - obranuevaenmalaga

Terrazas acristaladas, ¿solución o problema?

Si miramos en Google el término “terrazas acristaladas” nos aparecen un montón de diseños y buenas ideas para acristalar amplias terrazas, normalmente en una chalet o vivienda adosada que cuentan con un gran porche y que, con cristal, cierras incluso de un modo muy decorativo. Pero no es ese el objeto de este artículo, a pesar de lo cual mantengo el título pues también define aquella corriente...

Aunque es frecuente la confusión entre los conceptos, no debemos identificar necesariamente empresa con sociedad, u otra entidad que constituya una unidad económica susceptible de explotación, en el sentido de intervenir en el mercado a través de la fabricación, transformación, entregas de bienes, prestaciones de servicios, etc. Se puede ser empresario sin necesidad de acudir a ciertos institutos jurídicos; y se puede tener una empresa sin que ésta constituya necesariamente un patrimonio adscrito a una determinada entidad, con personalidad jurídica propia o sin ella. El I.R.P.F. tiene la característica de ser un tributo progresivo; en él se encierra principalmente la exigencia constitucional de progresividad de nuestro sistema tributario. Consecuencia de ello, sus escalas de gravamen provocan un aumento de carga fiscal, exponencial, a medida que va aumentando la base liquidable. En el caso del otro impuesto directo de gran relevancia, el Impuesto de Sociedades (IS), le son de aplicación tipos de gravamen proporcionales, y no progresivos; en concreto, su tipo de gravamen general es del 25%, y para las entidades de nueva creación que realicen actividades económicas (salvo que por su naturaleza deban tributar a u tipo inferior), el tipo será del 15% en el primer periodo impositivo en que la base imponible resulte positiva y en el siguiente. La pregunta que se nos hace frecuentemente es ¿fiscalmente conviene desarrollar mi actividad económica, es decir, mi empresa o mi profesión, a través de una sociedad? La figura de una sociedad con personalidad jurídica propia y un régimen de responsabilidad limitada para sus socios es ciertamente atractiva, aun siendo unipersonal, pero no ya desde una perspectiva fiscal, sino desde una perspectiva mercantil y civil: es razonable entender queuna empresa dotada de una estructura organizativa al uso, que aglutina recursos materiales y humanos, o sólo uno de ellos, y que asume riesgos y compromisos relevantes, debe huir de vincularse al patrimonio personal del empresario. En este punto, pierde fuerza el preocuparnos por la disyuntiva Impuesto de Sociedades vs. I.R.P.F, por cuál nos deparará un menor o mayor gravamen, y a partir de qué umbral. Acudir por sistema a la creación de sociedades para el ejercicio de nuestras actividades económicas no tiene por qué ser la mejor opción de entrada. El I.R.P.F. tiene peor prensa de la que merece, pues regula un interesante régimen jurídico de los rendimientos de las actividades económicas, el cual hay que conocer para forjarse una opinión completa. Dejando aparte el debate sobre si es equitativo o no el régimen de estimación objetiva de la base imponible (aquellos “módulos”), el legislador hace un esfuerzo ciertamente identificador de las figuras del empresario individual y el social, aceptando la aplicación de las normas del Impuesto sobre Sociedades para la determinación de rendimientos que se someterán a tributación en régimen de estimación directa, deduciéndose de los ingresos todos los gastos deducibles que son necesarios para la obtención de los primeros y las amortizaciones de activos fijos; permitiéndose ciertas especialidades de interés (deducción de primas de seguros sanitarios personales y familiares, manutención propia fuera de casa, suministros compartidos con vivienda y otras); el poder acudir a los beneficios fiscales que la Ley del IS reserva a empresas de reducida dimensión (decimos reducida dimensión, pero en realidad se trata de empresas con sustanciosos volúmenes de ingresos); e incluso permitiendo a los empresarios que se encuentran en régimen de estimación directa simplificada el poder aplicarse un gasto adicional igual al 5% del rendimiento neto previo, con un límite de 2.000 euros anuales. A eso podemos añadir las reducciones al rendimiento neto para determinados autónomos que dependen de uno o pocos clientes; las vinculadas a inversiones; la también interesantísima reducción del 20% del rendimiento neto por inicio de actividad, en el primer año con beneficio y en el siguiente. Y, por último, téngase en cuenta que las obligaciones formales de llevanza de contabilidad y/o libros son bastante más exigentes y costosas en las sociedades. Con todos estos parámetros, se puede concluir que el I.R.P.F. no será interesante para el contribuyente únicamente cuando obtenga altos rendimientos. Y hay que señalar que la Agencia Tributaria ha sido muy concluyente en su nota sobre “interposición de sociedades por personas físicas”(que es conveniente leer),dentro de su histórica preocupación por vigilar el desarrollo de las actividades profesionales y los riesgos derivados de la titularidad de activos y patrimonios de uso personal a través de estructuras societarias; indicándonos qué conductas considera contrarias al ordenamiento jurídico, poniendo el enfoque en determinar en cada caso si los medios materiales y humanos a través de los que se prestan los servicios son de titularidad de la persona física o de la sociedad y, en caso de tenerlos las dos, si la intervención de la sociedad en las operaciones es real, máxime en operaciones de carácter personalísimo.

Algunas notas fiscales sobre los derechos de opción de compra

Veamos en qué consisten las opciones de compra (sobre una vivienda, o un terreno, etc.), tan frecuentes en el mercado inmobiliario: por ellas, una parte, dueño del inmueble y concedente de la opción, acepta que la otra parte, la optante a la compra, pueda durante un periodo de tiempo determinado decidir si quiere o no celebrar el contrato de compraventa. La contraprestación de esta facultad concedida...

buenasnoticias - obranuevaenmalaga

#buenasnoticias

Este mes toca un artículo con un título "#buenasnoticias" deliberadamente provocativo que, sin duda, contrasta con el recuerdo indeleble que todos tendremos de 2020. Un hashtag que identifica una necesidad personal y, creo que, compartida por muchos, esencialmente motivada por el hartazgo que, poco a poco, se ha apoderado de mí. Momentos de vértigo, en los que todo parece vacilar hasta derrumbarse. En...

donacion inmuebles - obranuevaenmalaga

La donación de inmuebles a descendientes en Andalucía

En Andalucía existe actualmente un régimen más favorable en el Impuesto sobre Sucesiones y Donaciones para las adquisiciones a título lucrativo a favor de los descendientes (y adoptados) del transmitente. Dicho régimen lo podemos estudiar acudiendo a los artículos 20 a 33 ter del Texto refundido de las disposiciones legales dictadas por la Comunidad Autónoma de Andalucía en materia de tributos...

Repensando la vivienda - obranuevaenmalaga

Repensando la vivienda (o imaginando la tipología poscovid)

Hemos tenido que vivir una crisis economico-sanitaria mundial para darnos cuenta de la importancia de vivir en un hogar adaptado a nuestras necesidades. Son momentos que suelen dejar en evidencia lo que anteriormente tolerábamos o estimábamos como normal, y hay que reconocer que tenemos muchos frentes abiertos. Este es sólo uno de ellos, y no el más preocupante. Nunca antes habíamos pasado,...

impuesto de sociedades regulación pagos fraccionados

La inconstitucionalidad de la regulación de los pagos fraccionados del impuesto de sociedades

La Sentencia del Tribunal Constitucional (STC) de fecha de 1 de julio de 2020 ha declarado la inconstitucionalidad de la regulación de los pagos fraccionados en el Impuesto sobre Sociedades (IS), pero ello no debe hacernos pensar que el sistema de pagos fraccionados desaparecerá de nuestro Derecho, ni mucho menos, sino que deberá adaptarse a la Constitución (C.E.), que no es poco. Veamos qué ha...

Cambio climático … ¡Cambio drástico!

A estas alturas nadie (en su sano juicio) duda que estamos viviendo una crisis sanitaria y económica con un guion incierto y un aún lejano desenlace. Capítulo tras capítulo vamos descubriendo los contornos de una realidad redibujada por los acontecimientos, y esperamos con creciente preocupación la siguiente entrega. En esta segunda “temporada” el país vuelve a estar entre los más afectados,...

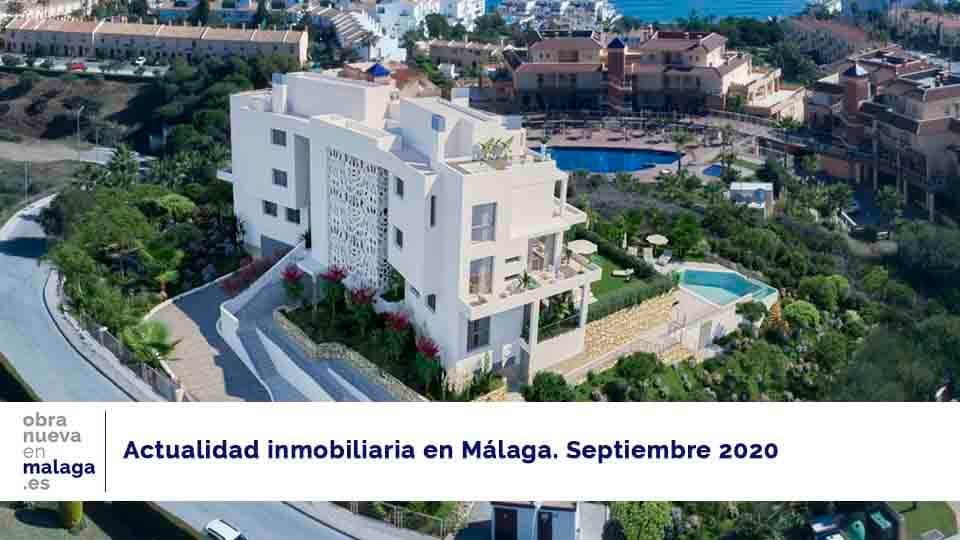
Actualidad Inmobiliaria en Málaga. Septiembre 2020

Habitat Inmobiliaria invertirá más de 33 millones de euros en una nueva promoción en Málaga Habitat Inmobiliaria, promotora de referencia en el mercado inmobiliario español, ha cerrado una operación de adquisición de suelo para la construcción de una nueva promoción en Málaga. Concretamente en el sector denominado Finca El Pato. Es la zona más occidental de la capital, en primera línea de playa...